Ormuz y la materia prima que no aparece en el mapa de riesgos
El cierre de facto del estrecho demuestra que una interrupción energética puede detener industrias que, en apariencia, no compran petróleo.
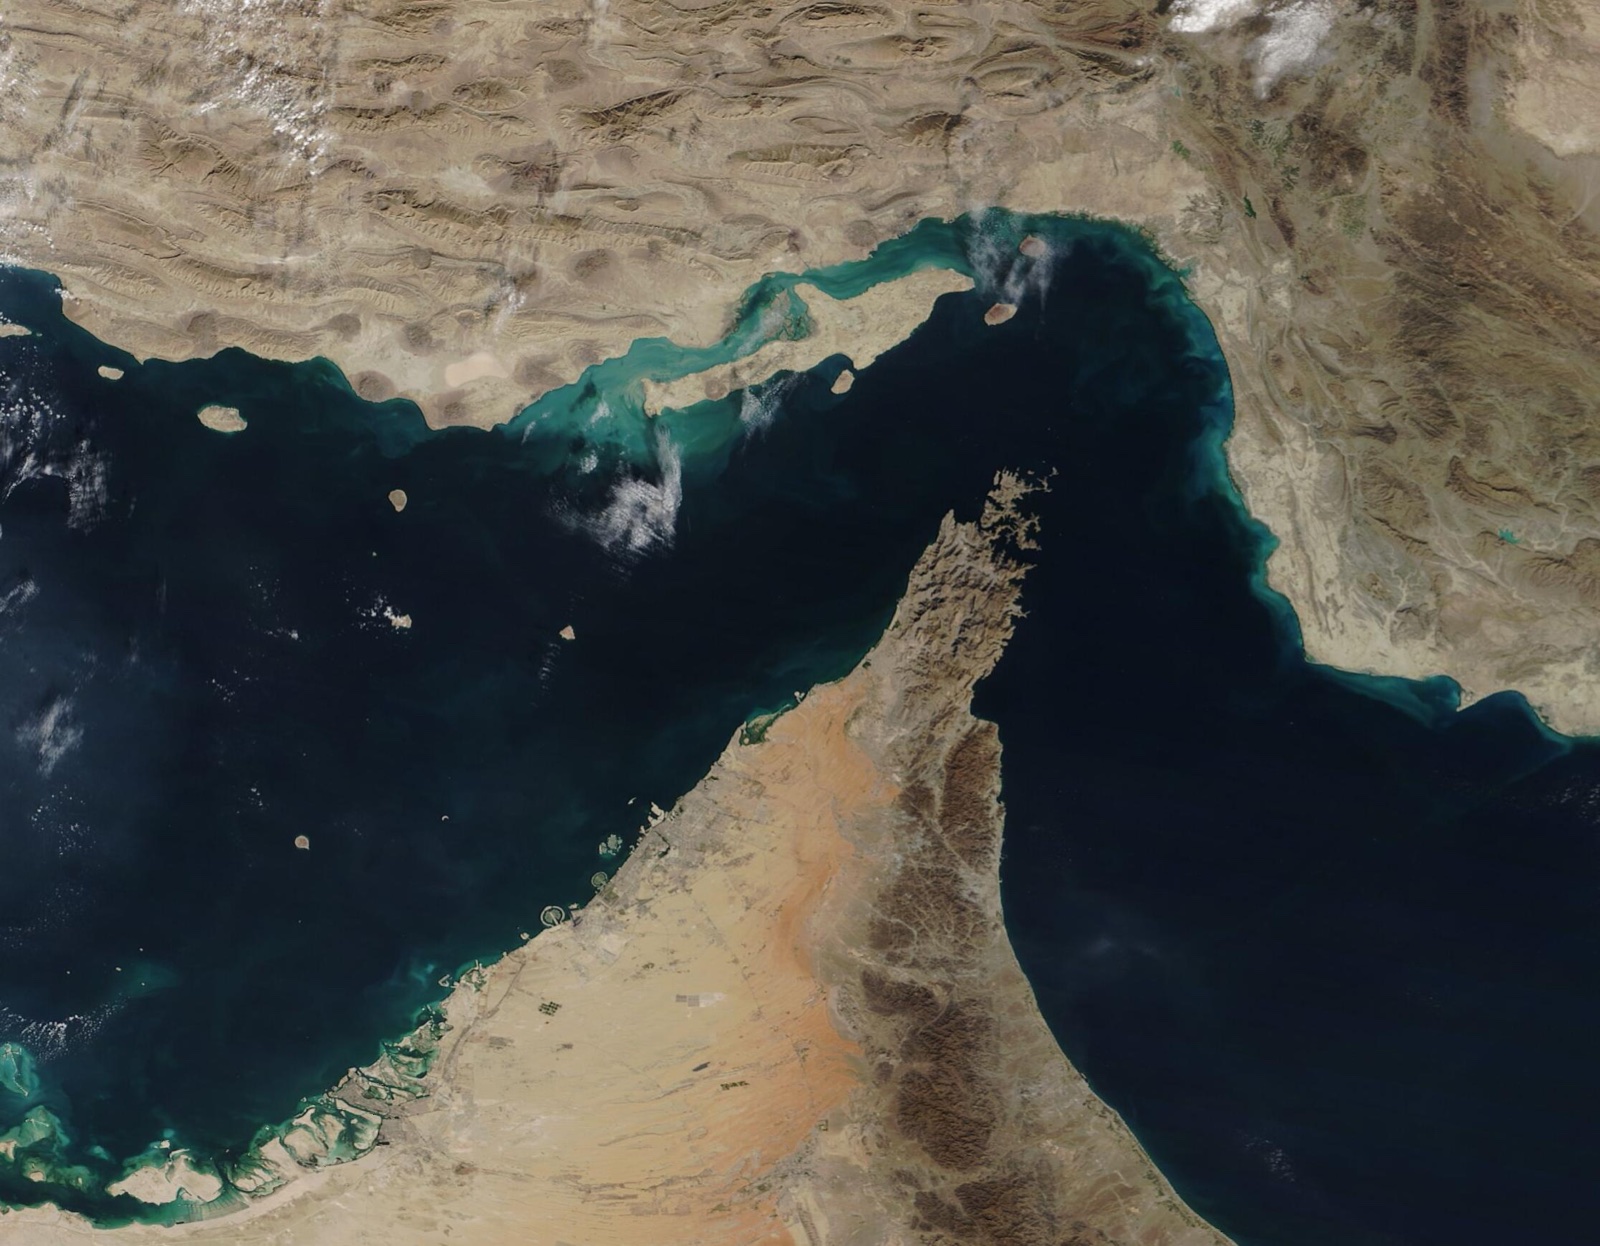
NASA, equipo MODIS Land Rapid Response · Dominio público
Esta semana, Irán y Omán discutieron un corredor temporal para recuperar el tránsito comercial. Sin embargo, la Organización Marítima Internacional advirtió el 28 de agosto que la situación sigue sin resolverse: ha verificado al menos 70 ataques contra la navegación internacional, con 19 marinos fallecidos. La diferencia entre un cierre formal y uno de facto importa jurídicamente; para una planta, importa menos. Si navieras, aseguradoras y tripulaciones no consideran seguro cruzar, el flujo físico se interrumpe.
El efecto visible fue el crudo. La Agencia Internacional de Energía reportó que su precio físico de referencia alcanzó 105 dólares por barril el 23 de julio y que las exportaciones regionales, incluso por rutas alternas, habían caído 2.1 millones de barriles diarios. Pero el precio es apenas la primera señal. El riesgo menos visible aparece varios eslabones después, cuando falta una resina, un ácido, un aditivo o un electrodo cuyo origen nadie relacionó con Ormuz.
Una cadena no es una línea
La cadena de suministro suele dibujarse desde el proveedor directo. En realidad, es una red de procesos compartidos. Una refinería produce combustibles, pero también nafta, coque de petróleo y azufre. El gas natural alimenta electricidad y calor, pero también hidrógeno, amoniaco, urea y metanol. Cuando se detiene el nodo, no escasea un solo producto: se separan simultáneamente varias ramas industriales.
La Agencia Internacional de Energía calcula que Medio Oriente representa casi 45% del comercio mundial de metanol, cerca de 40% del de urea y más de una cuarta parte del de amoniaco. El cierre de Ormuz ha alterado severamente esos flujos; el precio de la urea se duplicó entre enero y mayo de 2026. Por eso el riesgo no se limita a pagar más: incluye no recibir, no poder sustituir a tiempo y no tener aprobada una especificación alternativa.
Azufre: de la refinería al fertilizante y a la batería
Gran parte del azufre industrial no se extrae de una mina; se recupera al retirar compuestos sulfurados del petróleo y del gas. Menor procesamiento regional puede significar menor producción de este coproducto, mientras la inseguridad marítima dificulta exportarlo.
Su destino principal es el ácido sulfúrico, indispensable para fabricar fertilizantes fosfatados. Pero la conexión llega más lejos: también se consume en la lixiviación y procesamiento de minerales, incluido níquel destinado a materiales para algunas baterías. Así, una interrupción petrolera puede reaparecer semanas después en el costo o disponibilidad de fertilizantes, metales procesados y cadenas de baterías.
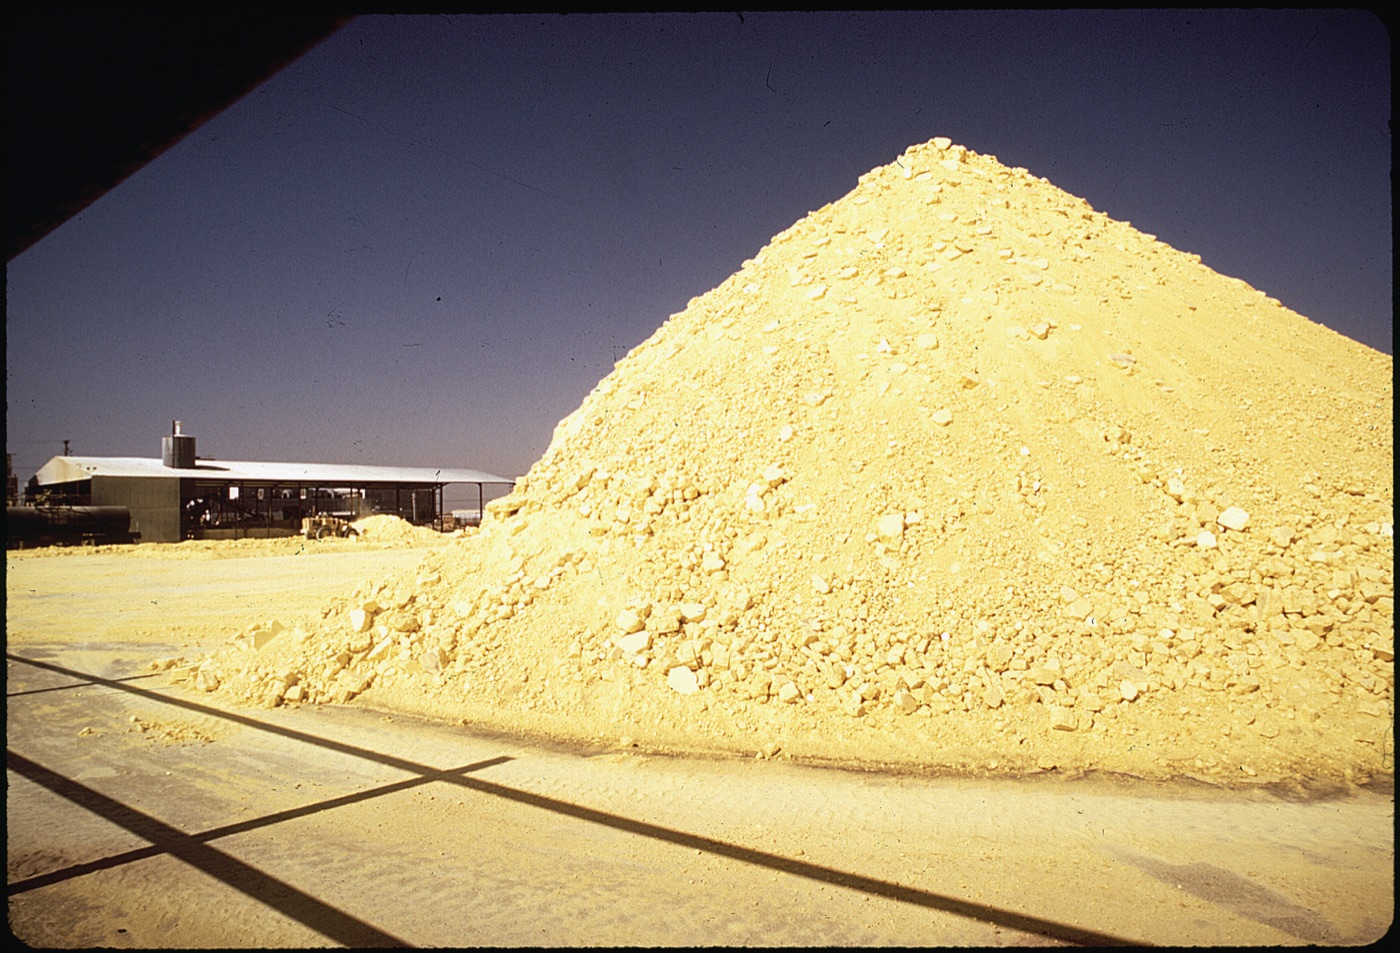
Imagen: Gene Daniels, Agencia de Protección Ambiental de Estados Unidos / NARA. Dominio público.
Metanol: el insumo escondido en muebles, pintura y automóviles
El metanol se produce a partir de gas de síntesis y es materia prima del formaldehído y del ácido acético. El formaldehído alimenta resinas y adhesivos utilizados en tableros, contrachapados, aislamientos, recubrimientos y piezas moldeadas.
Una empresa puede no comprar un solo barril del Golfo y, aun así, quedar expuesta porque su proveedor de empaque, mobiliario, adhesivos o componentes utiliza una resina vinculada a metanol regional. La dependencia no aparece en el país de origen de la factura; aparece en la química del producto.
Coque de petróleo: el residuo que sostiene al metal
El coque de petróleo es un residuo de refinación. Después de calcinarse, ciertas calidades se convierten en ánodos para producir aluminio y en insumo de electrodos utilizados por la industria del acero. Si baja la operación de refinerías o se bloquea la logística, el riesgo puede presentarse como un problema de aluminio o acero, aunque haya comenzado en el petróleo.
La decisión directiva
No tiene sentido acumular inventario de todo. Sí lo tiene reconstruir la exposición real:
- Mapear, al menos tres niveles atrás, los precursores, procesos y rutas logísticas de los materiales críticos.
- Priorizar por días para detener la planta, tiempo de homologación y ausencia de sustitutos, no solo por monto de compra.
- Comprobar que la doble fuente sea independiente en materia prima, planta, puerto y corredor marítimo.
- Acordar especificaciones alternas, derechos de información, reglas de asignación e inventarios selectivos antes de la crisis.
Dar seguimiento a órdenes de compra es actividad; proteger continuidad, margen y servicio es resultado. Ormuz recuerda que una cadena global puede romperse lejos del proveedor conocido y manifestarse en un material que nunca estuvo en el tablero de riesgos.
Si mañana se interrumpe un insumo que su empresa nunca ha comprado directamente, ¿sabe hoy qué producto dejaría de fabricar primero y por qué?